Politiche fiscali a confronto: Italia vs Germania
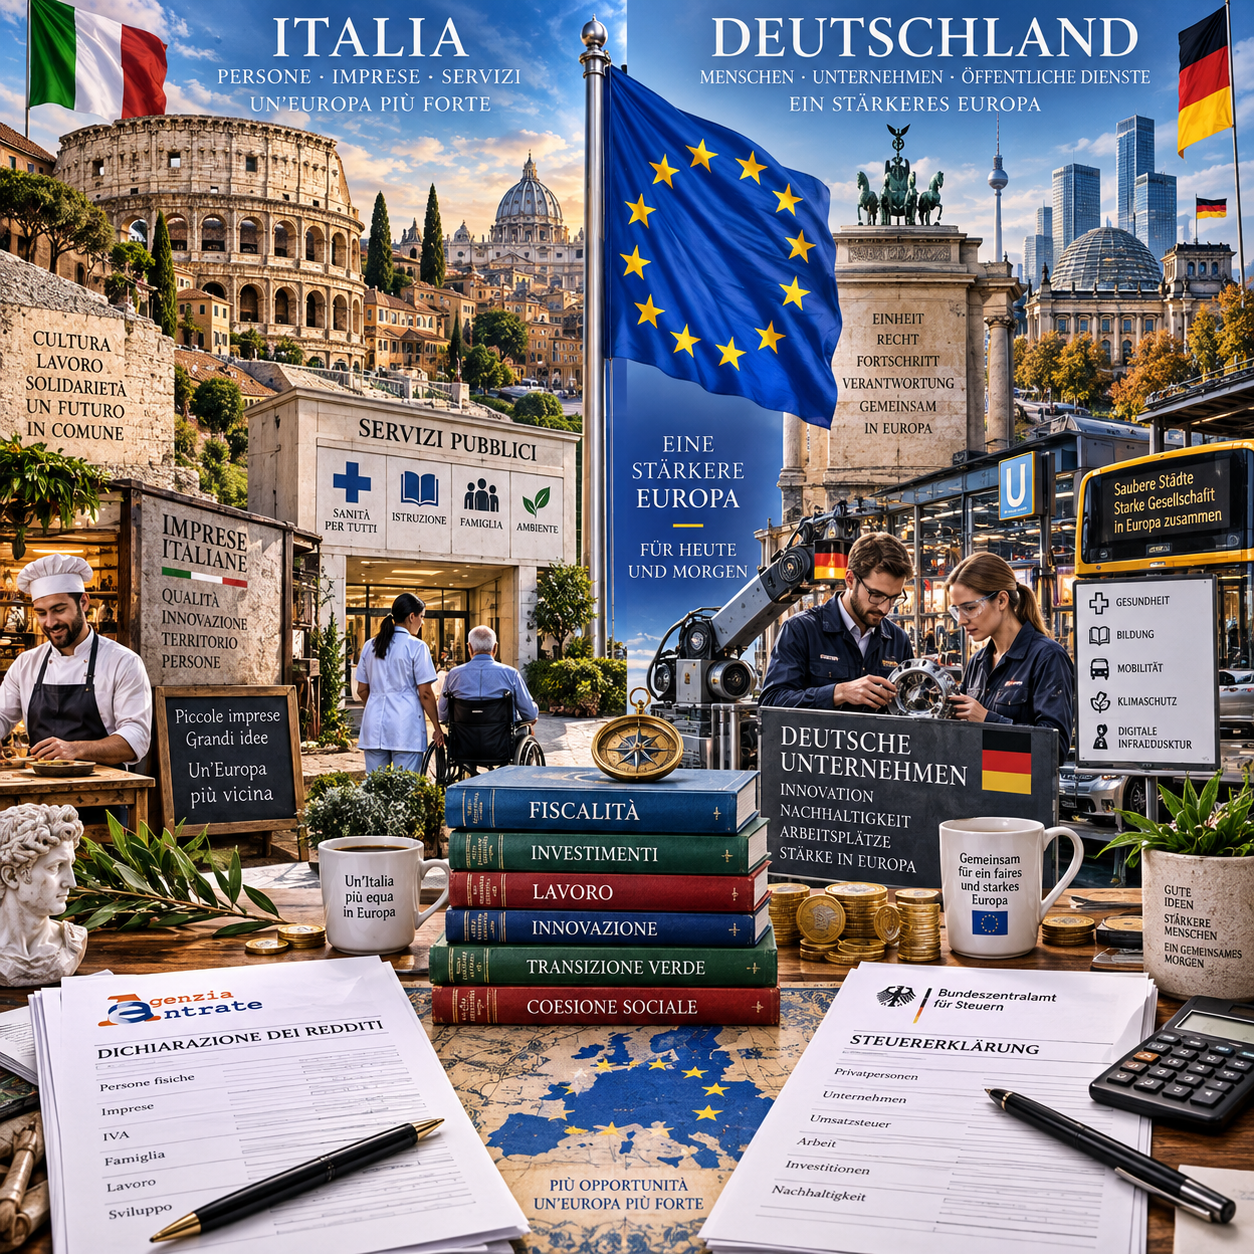
Confrontare le politiche fiscali di Italia e Germania significa osservare come due grandi economie europee raccolgono risorse, sostengono famiglie e imprese e finanziano i servizi pubblici. Le differenze non dipendono da una sola aliquota: contano la struttura produttiva, il mercato del lavoro, il sistema previdenziale, la qualità dell’amministrazione e il livello del debito pubblico.
Per interpretare una campagna di politica fiscale servono quindi criteri verificabili. Una riduzione delle imposte può aumentare il reddito disponibile, ma anche ridurre le risorse per sanità e istruzione se non è accompagnata da coperture credibili. Allo stesso modo, una maggiore spesa pubblica può sostenere la crescita nel breve periodo, ma deve produrre servizi o investimenti capaci di rafforzare la sostenibilità dei conti.
Obiettivi e contesto dei due sistemi fiscali
La politica fiscale italiana e quella tedesca perseguono quattro obiettivi comuni: raccogliere entrate, redistribuire il reddito, sostenere l’economia e mantenere sotto controllo i conti pubblici. La differenza sta nel peso assegnato a ciascuna priorità e nei vincoli di partenza.
In Italia, la politica fiscale deve convivere con un debito pubblico elevato, una crescita della produttività debole e una significativa evasione fiscale. Ne deriva una tensione costante tra riduzione della pressione fiscale, finanziamento del welfare e rispetto delle regole fiscali dell’Unione europea. Il sistema italiano utilizza imposte sul reddito, IVA, contributi sociali e numerosi crediti d’imposta, detrazioni e regimi agevolati.
La Germania dispone di una base industriale più forte e di una tradizione di maggiore prudenza sui bilanci pubblici, anche se affronta costi crescenti per pensioni, sanità, transizione energetica e investimenti infrastrutturali. Il modello tedesco tende a collegare più strettamente la spesa a regole di bilancio e capacità contributiva. In entrambi i Paesi, però, le scelte fiscali dipendono anche dal ciclo economico: durante una crisi può essere ragionevole sostenere domanda e occupazione; in una fase espansiva può diventare prioritario ricostituire margini finanziari.
Tassazione di famiglie e lavoratori
Il confronto tra imposte sul reddito in Italia e Germania non può ridursi all’aliquota massima: incidono reddito familiare, contributi sociali, detrazioni, trasferimenti e composizione del nucleo. Il peso fiscale effettivo emerge dalla differenza tra imposte versate e risorse realmente disponibili.
In Italia l’IRPEF è progressiva e prevede scaglioni, detrazioni per lavoro dipendente e familiari e diverse misure di sostegno. La complessità nasce dalla sovrapposizione tra imposta nazionale, addizionali regionali e comunali, contributi previdenziali e numerosi bonus. Per un lavoratore dipendente, la busta paga può quindi mostrare una distanza rilevante tra costo complessivo per il datore di lavoro e netto percepito.
In Germania l’imposta sul reddito segue anch’essa un criterio progressivo, con un’esenzione di base e un trattamento che considera la situazione familiare. Il sistema integra inoltre imposta sul reddito e contributi per pensione, disoccupazione, malattia e assistenza. Le detrazioni e le prestazioni familiari, come gli assegni per i figli, modificano il risultato finale più di quanto suggerisca la sola aliquota.
Il punto politico è la pressione fiscale sul lavoro. Alleggerire i contributi può favorire occupazione e salari netti, ma crea un problema di finanziamento per pensioni e sanità. Aumentare i trasferimenti sostiene le famiglie con redditi bassi, ma richiede risorse e controlli efficaci. Un confronto serio dovrebbe usare profili omogenei: single e famiglia con figli, reddito lordo equivalente, costo del lavoro e prestazioni ricevute.
Imprese, investimenti e competitività
Italia e Germania sostengono le imprese attraverso aliquote, ammortamenti, contributi, garanzie e incentivi agli investimenti; la competitività dipende però anche da energia, infrastrutture, capitale umano e tempi della pubblica amministrazione.
La politica fiscale italiana ha spesso favorito crediti d’imposta per beni strumentali, ricerca, innovazione e transizione digitale o ambientale. Questi strumenti possono accelerare gli investimenti, soprattutto nelle piccole e medie imprese, ma comportano due rischi: costi elevati per il bilancio e incertezza normativa quando le regole cambiano rapidamente. Un incentivo è efficace se modifica una decisione che altrimenti non sarebbe stata presa, non quando finanzia investimenti già programmati.
La Germania utilizza agevolazioni per ricerca e sviluppo, finanziamenti della banca pubblica KfW, ammortamenti e programmi mirati alla trasformazione industriale. Il suo vantaggio storico è la presenza di reti tra imprese, università e istituti tecnici. Tuttavia, il modello deve affrontare la riconversione dell’industria automobilistica, il costo dell’energia e la necessità di investire nelle infrastrutture digitali.
Per le imprese, il confronto dovrebbe includere almeno cinque voci:
- cuneo fiscale, cioè la differenza tra costo del lavoro e salario netto;
- imposta sugli utili e tassazione locale;
- stabilità delle norme e tempi per ottenere agevolazioni;
- accesso al credito e garanzie pubbliche;
- qualità di trasporti, energia, formazione e servizi digitali.
Scegliere incentivi generosi significa accettare un costo-opportunità: quelle risorse non possono essere impiegate contemporaneamente per ridurre il debito o finanziare altri servizi.
IVA, consumi e pressione fiscale complessiva
L’IVA è un’imposta indiretta applicata ai consumi e incide sul prezzo finale di beni e servizi; in Italia e Germania il suo effetto dipende dalle aliquote, dalle esenzioni, dai consumi delle famiglie e dai controlli contro l’evasione.
Entrambi i Paesi applicano un’aliquota ordinaria e aliquote ridotte per categorie considerate essenziali o meritevoli di tutela. La Germania ha sperimentato anche riduzioni temporanee dell’IVA come risposta alla crisi, mentre l’Italia ricorre spesso a aliquote differenziate e interventi mirati. La comparazione deve però considerare che l’IVA è tendenzialmente regressiva: una famiglia con reddito basso destina ai consumi una quota maggiore delle proprie entrate e può quindi subirne maggiormente il peso.
Le imposte indirette garantiscono entrate relativamente stabili e difficili da eludere rispetto a parte delle imposte dirette. D’altra parte, aumentare l’IVA può comprimere i consumi, soprattutto quando salari e redditi reali crescono poco. Ridurla può offrire un sollievo immediato, ma il beneficio non arriva necessariamente per intero ai consumatori: una parte può trasformarsi in margini per imprese o distributori.
La pressione fiscale complessiva deve quindi essere letta insieme a reddito disponibile, trasferimenti e servizi ricevuti. Un Paese con imposte più alte può offrire maggiore protezione sociale; uno con aliquote inferiori può lasciare alle famiglie costi privati più elevati per sanità, istruzione o assistenza.
Spesa pubblica, welfare e servizi
La spesa pubblica italiana e tedesca finanzia soprattutto pensioni, sanità, assistenza, istruzione, infrastrutture e trasferimenti sociali; la qualità del modello dipende dall’equilibrio tra protezione, risultati e sostenibilità.
In Italia una quota rilevante della spesa è assorbita dalla previdenza, mentre restano forti differenze territoriali nell’accesso a sanità, trasporti e servizi sociali. Il welfare comprende pensioni, sostegni al reddito, ammortizzatori sociali e politiche familiari, ma spesso presenta misure frammentate e procedure complesse. Il risultato è una tutela non sempre proporzionata ai bisogni e una gestione amministrativa costosa.
La Germania combina assicurazioni sociali contributive e trasferimenti finanziati dalla fiscalità generale. Il sistema sanitario, pensionistico e di disoccupazione offre una rete ampia, sostenuta da contributi specifici e imposte. Anche qui esistono criticità: l’invecchiamento demografico aumenta la spesa e riduce il rapporto tra lavoratori e beneficiari.
La domanda da porre in una campagna fiscale non è soltanto quanto si spende, ma che cosa si ottiene per ogni euro. Tempi di attesa, risultati scolastici, occupazione, povertà e accesso ai servizi sono indicatori più utili della dimensione nominale della spesa. Tagliare una voce inefficiente può liberare risorse; tagliare un servizio essenziale senza alternativa può trasferire il costo direttamente sulle famiglie.
Debito pubblico e vincoli europei
Il debito pubblico condiziona maggiormente l’Italia, mentre la Germania dispone in genere di più spazio di bilancio; entrambi devono comunque rispettare il quadro delle regole fiscali dell’Unione europea e mantenere credibile la traiettoria dei conti.
Un debito elevato rende il bilancio sensibile ai tassi d’interesse: quando rifinanziare i titoli diventa più costoso, una parte maggiore delle entrate serve a pagare interessi invece di finanziare investimenti o riduzioni fiscali. L’Italia deve quindi conciliare sostegno alla crescita e credibilità finanziaria. La crescita nominale, la durata dei titoli e la composizione della spesa sono determinanti quanto il saldo annuale.
La Germania ha tradizionalmente applicato il freno costituzionale al debito, pur discutendo sulla necessità di aumentare gli investimenti pubblici. Una disciplina troppo rigida può limitare la capacità di reagire a crisi o ritardi infrastrutturali; una flessibilità eccessiva può indebolire il controllo della spesa. Il compromesso dipende dalla qualità dell’intervento: finanziare formazione, reti energetiche o infrastrutture produttive può migliorare la capacità futura di generare reddito.
Le regole europee stabiliscono obiettivi e procedure per deficit e debito, ma lasciano spazio a piani pluriennali e investimenti coerenti con la sostenibilità. Per valutare una proposta fiscale occorre chiedere: qual è il costo annuale, quali coperture esistono, quale effetto produce sul PIL potenziale e come cambia il debito nei prossimi cinque o dieci anni?
Quale modello è più efficace?
Non esiste un modello automaticamente migliore: la politica fiscale italiana e quella tedesca vanno giudicate attraverso equità, crescita, sostenibilità e semplicità, verificando risultati concreti e non soltanto aliquote dichiarate.
L’Italia può trarre vantaggio da una semplificazione del sistema, da una riduzione selettiva del cuneo fiscale e da una spesa più orientata a produttività, scuola, sanità e infrastrutture. Il limite principale è finanziare nuove agevolazioni senza eliminare misure poco efficaci o senza una strategia credibile contro l’evasione.
La Germania offre maggiore continuità amministrativa e una forte capacità industriale, ma deve affrontare l’invecchiamento, gli investimenti arretrati e la transizione energetica. Una disciplina di bilancio rigorosa protegge i conti, ma può diventare un ostacolo se impedisce investimenti con rendimento economico e sociale elevato.
Un metodo utile per leggere le proposte di una campagna fiscale è il modello 4E: Equità, per capire chi paga e chi beneficia; Espansione, per stimare l’effetto su lavoro e produttività; Equilibrio, per misurare debito e coperture; Esecuzione, per verificare se l’amministrazione può applicare davvero la riforma. Se manca uno di questi quattro elementi, anche una proposta popolare rischia di produrre risultati inferiori alle attese.
Domande frequenti
Quali sono le principali differenze tra il sistema fiscale italiano e quello tedesco?
L’Italia presenta maggiore complessità normativa, forte pressione sui redditi da lavoro e un debito pubblico più elevato. La Germania combina imposizione progressiva, contributi sociali strutturati e una maggiore disciplina di bilancio, ma sostiene costi crescenti legati a pensioni e transizione industriale.
In quale Paese la pressione fiscale è più sostenibile per famiglie e imprese?
La sostenibilità dipende dal reddito, dalla composizione familiare, dai servizi ricevuti e dal settore dell’impresa. Non basta confrontare la pressione fiscale media: bisogna considerare anche costo del lavoro, trasferimenti, sanità, istruzione e stabilità delle regole.
Come incidono le politiche fiscali su crescita e occupazione?
Riduzioni mirate delle imposte sul lavoro e incentivi produttivi possono sostenere occupazione e investimenti. Gli effetti diminuiscono quando le misure sono temporanee, complesse o finanziate aumentando il debito senza una crescita futura sufficiente.
Qual è il ruolo dell’IVA nei due sistemi?
L’IVA finanzia una parte importante delle entrate pubbliche e grava sui consumi. Le aliquote ridotte possono proteggere alcuni beni, ma sono meno selettive dei trasferimenti diretti e non sempre arrivano maggiormente alle famiglie più vulnerabili.
In che modo il debito pubblico condiziona le scelte fiscali?
Un debito elevato aumenta la spesa per interessi e riduce lo spazio per nuove misure. Per questo ogni riforma dovrebbe indicare coperture, durata, benefici attesi e impatto sulla traiettoria del debito, nel rispetto delle regole europee.